【PR】本記事にはアフィリエイト広告(成果報酬型広告)が含まれます。
法人カードの審査で最初に確認したいのは、「どのカードでも同じ基準で審査されるわけではない」という点です。詳細な判定基準は一般に公開されておらず、商品によって法人・代表者・カード使用者のどの情報を確認するか、提出する書類も異なります。設立直後、決算書がない、赤字という事情だけで申込可否や審査結果を断定することはできません。
まず候補の申込資格・審査対象・必要書類・引落口座を公式ページで確認し、申込内容を事実どおり記入してください。審査を通過する方法を示す記事ではなく、申込前と結果が出た後に確認する順番を整理する記事です。
筆者は1993年から飲食店の店舗経営に携わり、2005年から法人を経営しています。ただし、法人カードの利用・申込・審査通過・審査落ちの経験はありません。以下はカード会社と信用情報機関の公式情報をもとに整理しています。
法人カードの審査で最初に知っておきたいこと
| 確認点 | 先に知っておきたいこと |
|---|---|
| 審査基準 | 申込資格は公表されても、詳細な判定基準や配点は一般に非公開 |
| 確認対象 | 法人、代表者・個人事業主、使用者のどの情報を確認するかは商品と決済方式で異なる |
| 必要書類 | 本人確認書類、法人の証明書類、決算書などの要否は商品ごとに確認する |
| 審査結果 | 設立年数や赤字の有無だけで決まらず、申込条件を満たしても通過は保証されない |
ここでいう「非公開」は、申込資格まで分からないという意味ではありません。たとえば三菱UFJニコスの一部商品は「原則黒字決算」と明記し、三井住友カードのビジネスオーナーズは申込時に登記簿謄本・決算書が不要と案内しています。公開された条件と、公開されていない審査判断を分けて読むことが大切です。
法人と代表者のどちらが確認される?
会社決済型と個人決済型で確認対象が異なる
「法人カード」という名前だけでは審査対象を判断できません。JCBは、会社決済型のコーポレートカードでは主に法人を、従業員の個人口座から支払う個人決済型では名義人となる個人を確認すると説明しています。一方、会社決済型でも代表者に関する情報が確認される場合があります。どの情報をどの程度重視するかは、商品ごとの案内を確認してください。JCBの決済方式と審査対象の説明を参考にできます。
小規模事業者向けでも商品ごとの差がある
三井住友カードは、ビジネスオーナーズを法人代表者・個人事業主本人の信用情報を確認する商品として説明しています。法人を審査対象とする商品では、法人の事業・財務情報や代表者の情報を求める場合があります。American Expressも法人経営者向けビジネス・カードの入会手続きで「法人の確認」と「代表者の本人確認」を案内しています。三井住友カードの審査対象の説明、American Expressの申込手順で、それぞれの例を確認できます。
代表者個人が契約する事業向けカードと、法人が契約するカードを混同しないようにしましょう。名義や引落口座の違いは、法人カードと個人カードの違いで整理しています。
設立直後・決算書なし・赤字の場合
設立直後でも申し込める商品があります。決算書の提出が不要な商品もありますが、「決算書不要」と「審査に通る」は別の話です。反対に、三菱UFJニコスの一部商品は申込資格に黒字決算や業歴を掲げています。赤字の会社が申し込めるかも、候補商品の申込資格と必要書類を先に確認してください。三菱UFJカード ビジネスの申込資格は商品差が分かる例です。
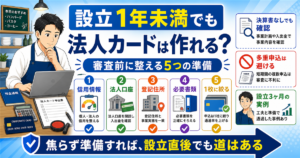
設立年数、法人口座、決算書がない時期の具体的な準備は、設立1年未満の法人カード申込前の確認点に分けています。この記事では審査全般の判断順序に絞ります。
申込前に確認する項目
- 申込資格:法人代表者、個人事業主、従業員の誰が申し込めるか。設立年数や決算に条件があるか。
- 法人・代表者情報:商号、所在地、代表者氏名・住所などを登記情報や本人確認書類と照合する。
- 必要書類:代表者の本人確認書類、法人の証明書類、決算書など、商品が指定するものを確認する。追加提出を求められる場合もある。
- 引落口座:法人口座、代表者の個人口座、個人事業主の口座のどれを設定できるか確認する。
- 現在の契約・支払い:カードやローンの支払状況を把握する。必要なら本人が信用情報を開示して登録内容を確かめる。
- 入力内容:住所、電話番号、事業情報、収入などを控えと照合し、推測で記入しない。
書類の例として、JCB法人カードは法人の証明書類・代表者の本人確認書類・口座情報を案内しています。一方、三井住友カードのビジネスオーナーズは申込時の登記簿謄本や決算書を不要と案内しています。必要なものは一律ではないため、JCBの必要書類と三井住友カードの必要書類FAQのように、申込先の最新案内を見てください。
CICとJICCはクレジットの申込み、契約、支払いなどに関する情報を扱っています。短期間に複数の申込みをすると申込情報が増えますが、件数だけで審査結果を断定できません。CICが保有する信用情報とJICCの登録情報・期間を確認し、必要なカードの申込条件を先に比べましょう。信用情報を開示しても、カード会社の否決理由は分かりません。
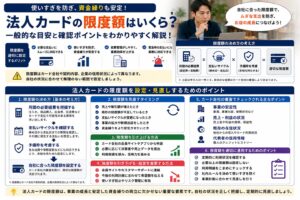
希望する利用可能枠がある場合は、申込前に毎月の支出と引落しまでの未決済額を整理してください。枠の考え方は法人カードの利用限度額で説明しています。
追加カードの審査はどうなる?
従業員用の追加カードについても「審査は必ずある」「必ずない」とは言えません。JCBは、会社決済型では主に法人を確認し、個人決済型では追加カードを使う従業員個人の支払能力や信用情報を確認すると説明しています。会社決済型の中でも、発行条件、使用者の年齢、必要書類、枚数は商品ごとに異なります。JCBの追加カードの案内を例に、候補商品の決済方式と使用者の条件を確認してください。
追加カードの申し込みを始める前に、誰が使うか、何枚必要か、どの口座から支払うかを決めておくと、商品を選びやすくなります。
審査結果の連絡と、希望どおりでなかった場合
通知方法と所要日数は商品・手続きで異なる
JCB法人カードのオンライン申込みでは、受付完了後にメールで審査結果を案内すると説明しています。American Expressの法人経営者向けビジネス・カードでは、承認はカード発送、否認・取消しはメールまたは郵送で知らせる案内です。本人確認や口座設定、書類提出の状況でも発行までの流れが変わります。連絡が遅れているだけで否決とは判断できません。案内された目安を過ぎても連絡がない場合は、迷惑メールや申込状況確認ページを確認し、申込先の公式窓口へ問い合わせてください。
結果が希望どおりでなかった時に見直す順番
- 申込資格と必要書類、入力した住所・事業情報に不一致がなかったか確認する。
- 現在の契約や支払い状況を把握し、必要なら本人が信用情報を開示する。
- 結果が出ないうちに別のカードへ急いで申し込まず、次に申し込む商品の公式条件を確認する。
CICは信用情報を管理・提供する機関であり、カード会社の審査や否決理由の判定は行わないと説明しています。開示しても落ちた理由を特定できるとは限りません。「必ず何か月待てば通る」という一律の期間もありません。CICの否決理由に関するFAQも確認してください。
法人カードの審査に関するよくある質問
Q. 赤字でも申し込めますか?
申込資格に黒字決算を掲げる商品もあれば、そのような条件を掲げていない商品もあります。赤字だけで可否を一律に判断せず、候補商品の公式条件を確認してください。
Q. 設立直後でも申し込めますか?
設立直後を申込対象に含む商品があります。設立年数の条件、必要書類、設定できる口座を確認してください。申込可能でも審査通過は保証されません。
Q. 決算書がなくても申し込めますか?
申込時に決算書を求めない商品があります。ただし、商品や審査状況によって追加資料を求められる場合もあるため、最新の必要書類を確認してください。
Q. 在籍確認の電話はありますか?
電話確認の有無や方法は、カード会社・商品・申込内容によって異なります。電話確認が省略されると一律にはいえません。申込先の案内を確認し、連絡先は正確に記入してください。
Q. 追加カードも審査されますか?
会社決済型と個人決済型で確認対象が異なります。個人決済型では使用者となる従業員の情報を確認する商品があります。商品ごとの追加カード条件を確認してください。
Q. 審査結果はどのくらいで分かりますか?
通知方法と所要日数は商品や手続き状況によって異なります。一定期間が経過しただけで否決とは判断できません。申込先が示す目安を過ぎた場合は、公式の状況確認方法や窓口を利用してください。
Q. 審査に落ちたらどうしますか?
まず申込資格、記入内容、必要書類、現在の支払い状況を確認します。信用情報を開示しても否決理由を特定できるとは限りません。次の申込みを急がず、候補商品の条件を改めて確かめてください。
まとめ|審査対象と申込条件を先に確認する
法人カードの審査では、詳細な基準は非公開、確認対象と必要書類は商品ごとに異なることを押さえます。設立直後・赤字・決算書なしという条件だけで結果を決めつけず、公式の申込資格と必要書類を確認してください。追加カードでは決済方式も重要です。結果の通知が遅い場合も、期限だけで否決と判断せず、申込先に確認しましょう。
自社に必要な年会費、利用可能枠、追加カードなどの比較手順は法人カードの選び方9項目で、導入後の費用や運用上の注意点は法人カードのデメリットで確認できます。本記事は筆者自身の法人カード審査体験ではなく、公式情報をもとにした一般的な整理です。